
コラム
Column
更新日:
一人暮らしの食費を抑える方法とお金に不安がある時の対処法解説
一人暮らしはコンビニや外食に頼りがちで、気づけば食費がかさみ、貯金ができないと焦る人も多いです。
また、これから一人暮らしをしようと考えている際、今の貯金や給料でやっていけるのか不安を抱える人も多くおります。
慣れない新生活の忙しさで、自炊が続かない悩みもあるでしょう。
しかし食費は、単身世帯の平均額を把握し、家計のバランスを見直すだけで無理なくコントロールできます。
さらに、生活にかかる固定費そのものを大きく下げる選択肢を知っておけば、お金への不安はぐっと軽くなります。
本記事では、家計の負担を減らしてゆとりある生活を送るポイントを以下の4つにまとめました。
- 最新の公的データから見る一人暮らしの食費の平均と内訳
- 無理なく続けられる一人暮らしで食費を抑える具体的な方法
- 食費の節約だけでは解決しない場合の社員寮・住み込みで固定費を下げる方法
- お金に不安があるときにやってはいけないNG行動
「食費の節約だけでは日々の生活が苦しい」
「固定費を一気に下げて、安定した収入と住まいを同時に確保したい」。
そう考えている場合は、住み込みで働くことも一つの手です。
ソクワークでなら、条件が良い住み込み求人を多数扱っており、相談者におすすめの求人をご提案しております。
お金の不安から解放され、心に余裕を持てる毎日を過ごすために、まずは下記よりご相談していただけたらと思います。
住み込み求人ならソクワークがおすすめ!
 |
|

|
住み込み求人を探すなら ソクワークがおすすめ!
|
|
|
|
一人暮らしの食費の平均
節約を意識したとき、まず気になるのが「自分の食費は、ほかの人と比べて高いのだろうか?」という世間の平均額ですよね。
結論からお伝えすると、最新統計に基づく一人暮らしの平均食費は、月額49,321円です。
これは、総務省統計局が発表している『家計調査報告(家計収支編)2025年平均』における、単身世帯のデータに基づいています。
(引用:家計調査報告 家計収支編 2025年(令和7年) )
同じ調査で、一人暮らしの1か月あたりの消費支出(生活費全体)の平均を見ると、173,042円でした。
食費はこのうち約28.5%を占めている計算になります。
この約4.9万円には、スーパーで買う食材はもちろん、コンビニのお弁当やお惣菜、外食にかかったお金も含まれています。
1か月の食費が5万円を大きく超えているという方は、外食の頻度を少し見直してみると良いかもしれません。
ただし、焦って無理な節約を始めるのは禁物です。大切なのは、家計全体の仕組みと、自分に合った予算の目安をまず知ることです。
ここからは、一人暮らしならではの出費の特徴や考え方について、以下の順番で詳しく見ていきましょう。
- 割合ではなく、具体的な金額で決める「食費の理想の目安」
- 食費を削る前に根本から見直したい「固定費の内訳」
- 食品ロスや単価の違いで「食費が割高になりやすい理由」
一人暮らしの家計の特徴を正しく理解するだけで、どこを節約すべきかが明確になります。
一人暮らしの食費の理想金額
平均額がわかったところで、「では、いくらに設定すればいいのか」という疑問が浮かぶでしょう。
雑誌やインターネットの記事では「食費は手取り収入の10〜15%が理想」と紹介されるケースをよく見かけます。
しかし、公的に定められた基準はなく、あくまで民間家計プランナーなどが提唱する目安にすぎません。
総務省統計局『令和6年全国家計構造調査』などのデータを見ると、若い単身世代(40歳未満)では、生活費全体に対して食費が2〜3割を占めるのが実態です。
(引用:令和6年全国家計構造調査 家計収支に関する結果)
一人暮らしは家賃負担が重く、どうしても食費の割合が高く出やすい傾向にあります。
とくに転職したばかりの時期は、残業代の有無や手当によって手取り額が変動しやすくなります。
「手取りの◯%」という割合で考えるよりも、「毎月4万円に収める」「1日1,000円でやりくりする」と固定金額で予算を決めてしまうほうが、現実的で管理もしやすいでしょう。
一人暮らしの固定費の内訳
食費の節約に取り組む前に、まずは一人暮らしにおける家計全体の構造を把握しておきましょう。
総務省『家計調査報告(2025年平均・単身世帯)』によると、1か月あたりの主な支出内訳は以下の通りです。
- 消費支出合計:173,042円
- 食料:49,321円
- 住居:21,667円
- 光熱・水道:13,333円
- 交通・通信:19,334円
- 教養娯楽:21,173円
(※持ち家や社宅なども含む平均値のため、一般的な賃貸の実態より低く算出されています)
家賃や光熱費、スマートフォンの通信費は、毎月ほぼ同じ金額が引き落とされ、こうした支出が「固定費」です。
これに対して食費や交際費は、その日の行動次第で金額が変わります。これが「変動費」と呼ばれるものです。
家計が苦しくなると、多くの人がまず食費(変動費)から削ろうとします。しかし、無理な節約は長続きしません。
本当に家計を楽にしたいのであれば、毎月必ず約5.4万円(住居・光熱・交通通信の合計)かかっている固定費を根本から見直す必要があります。
後ほど詳しく解説しますが、社員寮や社宅のある職場で働き、重たい固定費を直接下げるのは有効な手段です。
一人暮らしの食費が割高になりやすい理由
そもそも、なぜ一人暮らしの食費は高くつきやすいのでしょうか。
実家や二人で暮らす場合と比べて、割高になる明確な理由があります。
1つ目は、食品ロス(買った食材の廃棄)です。
自炊をしようと気合いを入れてキャベツを丸ごと1玉買ったり、特売の肉をまとめ買いしたりしても、一人では消費しきれずに腐らせてしまった経験はないでしょうか。
環境省の推計(令和6年度)によると、日本の家庭から出る食品ロスは約224万トンにも上ります。
(引用:我が国の食品ロスの発生量の推計値(令和6年度)の公表について | 環境省)
お店や工場から出る分もあわせると約461万トンとなり、これは国民一人あたりに換算すると、毎日おにぎり1個分(約102g)の食べ物を捨てている計算です。
使い切れずに捨てる行為は、実質的にお金を捨てているのと同じで、かえって割高になってしまいます。
2つ目は、一般的に一人用の商品は単価が高く設定されているからです。
スーパーで売られている野菜の半分カットや、お肉の少量パックは使い勝手が良い反面、ファミリー向けの大きなパックと比べるとグラムあたりの価格は高く設定されています。
実際、世帯の人数が少ないほど、一人あたりの生活コストは高くなりやすいという結果が統計にも表れています。
食材を分け合う相手がいない一人暮らしは、食費の効率がどうしても悪くなりがちだと知っておきましょう。
誰でもできる一人暮らしで食費を抑える方法
家計の構造や食費の平均がわかっても、「では実際に、毎日の食費をどう減らせばいいのか」で悩んでしまう人は多いはずです。
総務省の家計調査によると、単身世帯における食費(月額49,321円)には、自炊用食材だけでなく外食や調理食品(コンビニ弁当やスーパーのお惣菜など)が含まれています。
家計全体の食費を大きく左右するのは、外食やできあいの食品にかかるお金をどうコントロールするかです。
ここからは、無理なく実践できて効果が出やすい、食費を抑える具体的なアクションを2つ紹介します。
- 一番の節約になる自炊の取り入れ方と長続きのコツ
- コストが高くなりやすい出前・外食の裏側と減らし方
日々の生活に少しの工夫を取り入れるだけで、食費は確実に見直せます。
自炊をする
自炊が節約に効くのは誰もが知っている事実です。
そうは言っても、転職したばかりの時期や、残業でクタクタになって帰宅した日に一から料理をするのは、なかなか行動に移せないものでしょう。
しかし、「自炊に切り替えると具体的にいくら安くなるのか」という数字を知っておくだけでも、食費に対する意識は大きく変わります。
たとえば、とある民間の調査による単純な試算を見てみましょう。
平日のランチ(月20日間)を1回1,000円の外食で済ませた場合、月の出費は20,000円です。
これを1食300円の手作り弁当に置き換えると、月の出費は6,000円で済みます。
平日の昼食を変えるだけで、月に1万4,000円もの差が生まれる計算、1年間に換算すれば、約16万8,000円もの節約になります。
朝食や夕食も自炊に切り替えれば、その差額はさらに膨らむでしょう。
毎日完璧に自炊すると決める必要はありません。
ただ、この外食と自炊の具体的な金額差を頭の片隅に置いておくだけでも意識は変わります。
「週末だけでもやってみよう」「ご飯だけは炊いておこう」といった、無理のない自炊のモチベーションにつながるはずです。
出前や外食を避ける
自炊ができない日でも、出前(フードデリバリーサービス)や外食の頻度を意識して減らす姿勢が重要です。
スマートフォン1つで自宅に料理が届くデリバリーは便利ですが、なぜあそこまで高くついてしまうのでしょうか。
それは、仕組み上どうしても手数料が何重にもかかってしまう構造があるからです。
代表的なデリバリープラットフォームを通じて飲食店が配達代行を利用する場合、お店側は売上の最大40%近い手数料をサービス側に支払うケースがあります。
利益を確保できるよう、デリバリー用の商品価格は店頭で食べるよりも割高に設定されているのが一般的です。
それに加えて、注文する消費者側にも配達手数料(送料)やサービス料が上乗せされます。
デリバリーは、割高な商品代金+送料+サービス料という、二重三重のコストを払っている状態なのです。
節約をしたいなら、まずは出前や外食の回数を減らしてみてください。
いきなりすべてを自炊にするのが難しい場合は、帰り道にスーパーへ寄り、お弁当やお惣菜を買って帰る中食(なかしょく)に切り替えてみましょう。
外食や出前に比べれば、立派な節約の第一歩になります。
一人暮らししたいけどお金に不安があるなら
食費の節約に励んでも、家賃や日々の支払いに追われ、思うように手元にお金が残らないケースは少なくありません。
今の収入や貯金に不安がある場合、食費などの変動費を削るだけでは、根本的な解決に至らないのが実情です。
心身をすり減らしてまで食費を切り詰めるよりも、生活の土台となる固定費を直接見直すほうが、はるかに確実で効果的です。
とくに、これから転職や就職を考えているのであれば、家賃や光熱費といった重たい固定費を大きく下げる働き方を選ぶことで、お金の不安は劇的に解消されます。
ここからは、手取りが少なくても無理なく生活を立て直せる「寮付き・住み込み」という選択肢について、以下の3点から解説します。
- 固定費の負担を大きく減らせる社員寮の仕組み
- 食事補助や光熱費カットなど住み込みで働くメリット
- 事前に知っておくべき住み込みのデメリットや注意点
もし今の状況に行き詰まりを感じているなら、新しい選択肢にも目を向けてみてください。
社員寮に住んで固定費を下げる
一人暮らしの家計において、最も大きな負担としてのしかかるのが家賃です。
重たい固定費を大きく下げる有効な手段が、会社が用意してくれる社員寮(社宅)の活用です。
「なぜ、会社は一般のアパートよりも安く部屋を貸し出せるのだろう?」と疑問に思うかもしれません。
そこには、国税庁が定める税制上のルールが関係しています。
(引用:使用人に社宅や寮などを貸したとき|国税庁)
通常、会社が従業員に部屋を貸す場合、国税庁が定めた賃貸料相当額(家賃の基準となる金額)の50%以上を従業員から受け取るルールがあります。
この条件を満たせば、その部屋は給与として課税されません(税金がかかりません)。
会社側は一定のルールさえ満たせば、相場よりもずっと安い家賃で従業員に住まいを提供できるのです。
ただし、求人票で寮費完全無料と書かれている場合は少し注意が必要です。
業務上の特別な事情(看護師や守衛など)を除き、家賃を1円も払わない無償貸与になると、家賃相当額が給与とみなされます。
結果として、所得税が引かれるケースがあります。
入社前に「自己負担額はいくらか」「税金の負担はどうなるか」をしっかり確認しておきましょう。
いずれにしても、自分で一から賃貸アパートを借りるよりも、社員寮を活用したほうが毎月の住居費は圧倒的に安く抑えられます。
社員寮の家賃の平均相場については別記事で詳しく解説してあり、寮費や光熱費以外にかかる費用はあるのかも紹介していますので、参考にしてみてください。
住み込みで働くメリット
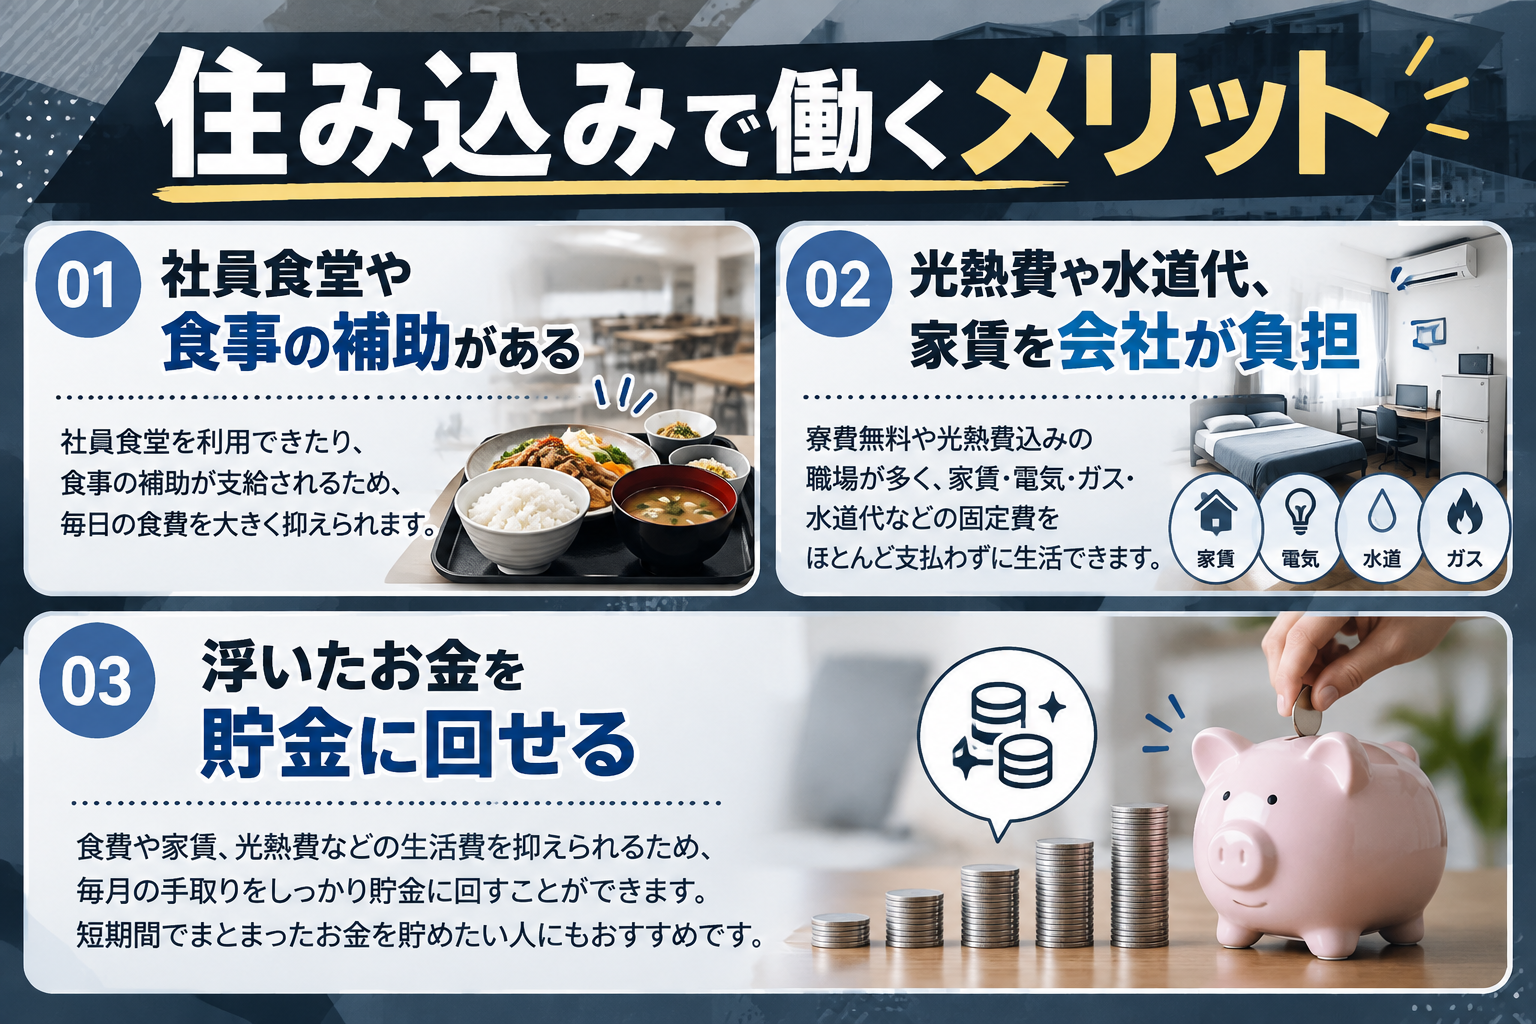
社員寮を活用した住み込みの仕事には、単に家賃が安くなるという以外にも、金銭面や生活面で大きな恩恵があります。
具体的には、以下の3つのメリットが挙げられます。
- 毎日温かい食事が提供される社員食堂や食事補助がある
- 光熱費や水道代が会社負担になっている求人が多い
- 浮いた生活費をそのまま貯金や支払いに回せる
それぞれのポイントについて、詳しく見ていきましょう。
社員食堂がある職場や食事補助の恩恵
住み込みの仕事では、寮のなかに食堂が併設されていたり、食事代の補助が出たりする求人が数多くあります。
国の制度も関係しています。
従業員から食事代の半分以上を受け取るなどの条件を満たせば、会社側は毎月7,500円まで非課税で食事を補助できるルールがあるのです。
(引用:食事の現物支給に係る所得税の非課税限度額の引上げについて|国税庁)
自分で献立を考えたり買い出しに行ったりする手間が省け、栄養バランスの取れた温かい食事を安く(あるいは無料で)食べられるのは、自炊が苦手な人にとって最大の魅力です。
家賃や光熱費などの生活費を極限まで抑えられる
総務省の家計調査(一人暮らし・2025年平均)によると、家賃(約2.1万円※持ち家なども含む平均値)、光熱・水道費(約1.3万円)、食費(約4.9万円)がかかります。
合計すると、毎月約8.4万円ものお金が生活維持に必要です。
家賃無料や光熱費込み、食事付きの住み込み求人を選べば、約8.4万円という出費を大きく減らせる可能性があります。
浮いたお金で貯金や新生活の準備ができる
生活にかかるはずだったお金が手元に残れば、特別に給料が高くなくても、貯金に回せるお金を増やしやすくなります。
お金の不安を短期間で拭い去り、将来に向けた資金を作るにはとても効率的な環境といえます。
もし、住み込みで働いて貯金を貯めて次のステージに進みたいと考えているのであれば、ソクワークにご相談してください。
ソクワークでは、多数の住み込み求人を取り扱っており、専任の担当が相談者におすすめの住み込み求人を複数ご紹介しております。
相談から、就職まですべて無料でサポートしておりますので、まずは気軽に下記よりご相談していただけたらと思います。
住み込み求人ならソクワークがおすすめ!
|
|
|
|
住み込み求人を探すなら ソクワークがおすすめ!
|
|
|
|
住み込みで働くデメリット
家賃を大きく節約できるのは助かりますが、寮生活ならではの不便な部分があるのも事実です。
会社と家が同じになることで、普通の賃貸アパート暮らしにはない気苦労を感じるかもしれません。
入社を決める前に、必ず以下の点を確認しておいてください。
- 会社を辞めたら、家もすぐに出なければならない
- 完全な個室ではなく、お風呂などが共同の物件もある
- 休日でも上司や同僚と顔を合わせる機会が多い
それぞれの詳細や注意点を確認していきましょう。
退職すると同時に住む場所も失うリスクがある
社員寮は、該当企業で働く前提の福利厚生です。
仕事を辞めた場合は、原則として速やかに(数日から数週間以内に)寮を退去しなければなりません。
収入と住まいを同時に失うリスクを伴い、次の仕事や新居を見つける計画的な行動が求められます。
プライバシーの確保や共有スペースのルール
現在は完全個室の寮が主流になっていますが、物件によってはトイレやお風呂、洗濯機などが共同のケースもあります。
「門限がある」「部外者の立ち入り禁止」といった独自のルールが設けられている寮も多く、集団生活の決まり事が窮屈に感じる人にはストレスになるかもしれません。
職場と生活圏が近すぎる人間関係のしがらみ
職場の上司や同僚と同じ建物に住む場合、休日や勤務時間外でも顔を合わせる機会が増えます。
オンとオフの切り替えがうまくできないと、精神的に疲れてしまうケースもあると一般的に言われています。
デメリットを避けるには、事前に寮の設備(個室かどうか)や退去時のルールをしっかり確認し、自分の性格に合った職場を選ぶ姿勢が不可欠です。
お金に不安があってもやってはいけないこと
今月の食費や生活費が足りなくなると、焦りからつい誤った選択をしてしまいがちです。
しかし、一時しのぎのつもりで取った行動が、かえって将来の首を絞める致命傷になりかねません。
とくに、収入が不安定な時期や転職を控えているタイミングでは家計のバランスが崩れやすく、細心の注意が必要です。
ここでは、生活が苦しいときでも絶対に手を出してはいけないNG行動と、トラブルを避ける正しい対処法について解説します。
- 高金利のコストが重くのしかかる借入のリスク
- 借金に頼らず、公的支援や貯蓄で長期的に考える重要性
お金の不安に押しつぶされないよう、正しい知識を身につけて自分の生活を守りましょう。
借入やカードローンはNG
食費や家賃の支払いに困ったとき、「給料日になれば返せるだろう」と軽い気持ちでカードローンや消費者金融で借入をしてしまうのは、絶対に避けてください。
利息制限法という法律では、借金に対して年15〜20%という上限金利が設定されています。
(引用:貸金業法のキホン:金融庁)
非常に高いコストであり、日々の食費をまかなう目的に高金利を払い続ける行為は、構造的に家計をどんどん悪化させていく原因です。
貸金業法という法律には総量規制というルールがあり、個人の借入残高は年収の3分の1までと決められています。
(※銀行のカードローンは対象外です。)
とくに転職活動中や、新しい職場で働き始めたばかりで年収が確定していない時期は、借入できる枠自体が変動しやすい点にも注意が必要です。
「足りなくなったら借りればいい」という自転車操業はすぐに限界を迎える事実を肝に銘じておきましょう。
目先ではなく長期的に考える
お金が足りないときは、目先の借金で手軽に穴埋めをするのではなく、「長期的に家計をどう立て直すか」を考える視点が欠かせません。
日々の食費を節約して月に1万円浮かせたとします。
手元に残ったお金をそのまま娯楽に使うのではなく、万が一の備えとして貯金に回す習慣をつけましょう。
民間家計プランナーなどの間では、病気や失業といった予期せぬトラブルに備え、生活費の3〜6か月分を生活防衛資金として手元に置いておくのが理想と言われています。
すでに家賃の支払いが難しく、住む場所を失いそうなほど生活が困窮している場合は、借金に頼る前に国や自治体の公的支援制度を頼ってください。
厚生労働省は生活困窮者自立支援制度という支援の枠組みを設けています。
制度のなかには、離職などで家賃が払えない人に向け、就職活動などを条件に一定期間の家賃相当額を支給する住居確保給付金などがあります。
お住まいの自治体にある自立相談支援機関の窓口で、無料で家計の立て直しや仕事探しの相談に乗ってもらえます。
その他にも、無料または低額で入居できる「無料低額宿泊所」という選択肢もあり、制度の詳しい内容は、別記事で詳しく解説していますので参考にしてください。
一人で抱え込んで無理な借金をする前に、正しいSOSを出す姿勢がなによりも大切です。
一人暮らしの食費についてまとめ
ここまで、一人暮らしにおける食費の実態や、実践しやすい節約方法、そしてお金の不安を根本から解消する考え方について詳しく見てきました。
誰にも管理されない一人暮らしだからこそ、自分自身で生活費をコントロールする知識を持つ姿勢が、将来の安心につながります。
最後に、家計の不安を少しでも軽くするために覚えておきたいポイントを整理しておきます。
- 食費は月5万円台がひとつの目安
- 自炊のハードルを下げてみる
- 一番お金のかかる固定費に手をつける
- 焦って借金をするのは絶対にNG
2025年の総務省データを見ると、一人暮らしの人は月に49,321円ほどを食費(外食含む)に使っています。この金額を基準にして、自分の支出を客観的に見つめ直してみましょう。
いきなり毎日自炊しようとすると疲れてしまいます。最初はフードデリバリーの回数を減らして、スーパーのお惣菜に切り替えるくらいで大丈夫です。お米だけは休日にまとめて炊いて冷凍庫に入れておくと、それだけでもかなりお金が浮きます。
毎日の食費を切り詰めるのに限界を感じたら、家賃のような大きな出費を削るタイミングかもしれません。社員寮があったり、まかない付きの住み込みで働ける職場を探せば、毎月必ず消えていく生活費そのものを大幅にカットできる可能性があります。
手持ちのお金が少なくても、高い利息がつくカードローンなどでその場をしのぐのは危険です。本当に困窮してしまったときは一人で抱え込まず、住居確保給付金など自治体の窓口で受けられる公的なサポートを頼ってください。
「毎月の食費を切り詰めても生活が苦しい」「家賃や食事の心配がない安定した毎日を手に入れたい」。
そのように願うなら、住み込み求人に強いソクワークをチェックしてみてください。
ソクワークなら、使い慣れたLINEひとつでアドバイザーに気軽に相談できます。
「所持金が少ない」「まずは生活の基盤を安定させたい」といった切実な悩みに対しても、一人ひとりの事情に親身に寄り添い、希望に合った最適な職場を一緒に探します。
毎日の食費を切り詰めるストレスから解放され、心に余裕を持てる穏やかな毎日をここから取り戻しませんか。
住み込み求人ならソクワークがおすすめ!
|
|
|
|
住み込み求人を探すなら ソクワークがおすすめ!
|
|
|
|


